
Насколько важен код ТН ВЭД во внешнеэкономических операциях? Давайте разберёмся.
Товарная номенклатура внешнеэкономической деятельности Евразийского экономического союза (ТН ВЭД ЕАЭС) — это классификатор товаров, применяемый таможенными органами и участниками внешнеэкономической деятельности (ВЭД) в целях проведения таможенных операций. ТН ВЭД ТС была принята Комиссией таможенного союза, при содействии ФТС России.
Из чего складывается код ТН ВЭД.
Код ТН ВЭД состоит из 10 цифр и 4 групп. Он начинается общими признаками и заканчивается частными особенностями товара.
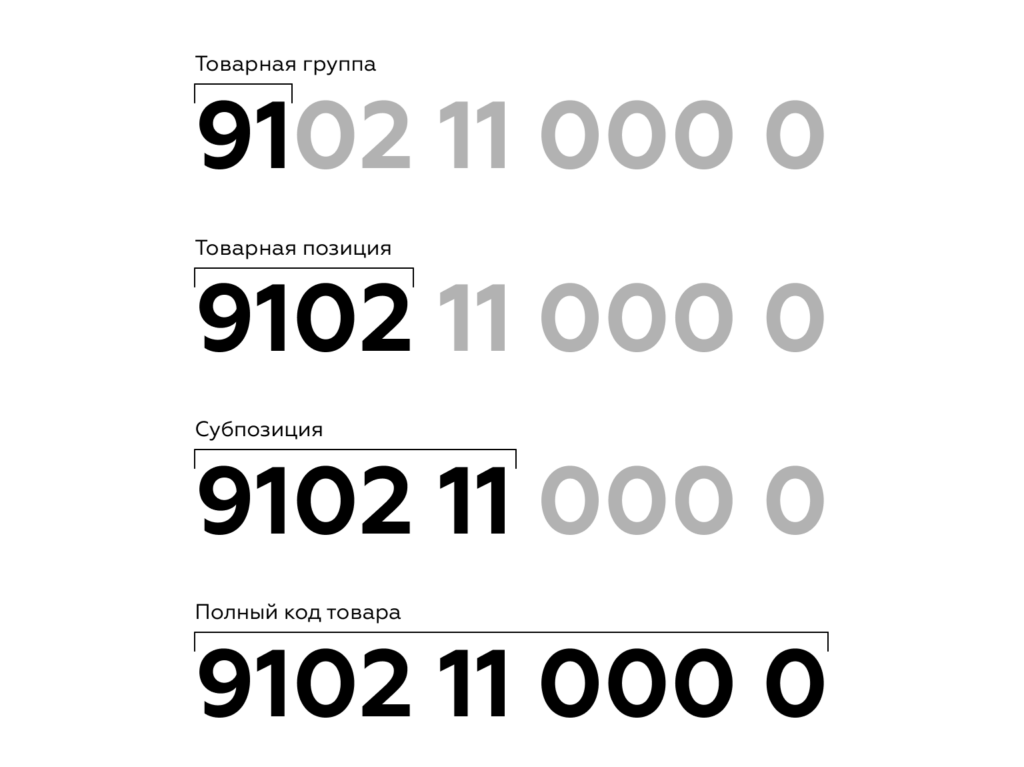

В соответствии с законодательством РФ, при предъявлении товара в таможенные органы для таможенного декларирования, необходимо их классифицировать в соответствии с товарной номенклатурой внешнеэкономической деятельности (ТН ВЭД). При этом обязанность по определению кода ТН ВЭД возлагается на декларанта (то есть импортера или экспортёра).
Зачастую участники ВЭД пытаются сами определить код ТН ВЭД, пользуясь многочисленными электронными справочниками в Интернете.
Однако, следует знать, что в таких справочниках дана лишь общая информация по товарам, в них не учитываются правила интерпретации при определении кода ТН ВЭД, не учтены льготы или надбавки по уплате ввозных/вывозных таможенных пошлин, которые применяются в зависимости от страны происхождения товара, а также ряд других важных моментов, которые прописаны в разных нормативно-правовых документах.
К примеру, согласно Перечня единой Товарной номенклатуры внешнеэкономической деятельности Евразийского экономического союза, утверждённого решением Совета Евразийской экономической комиссии от 14.09.2021 № 80, по товарному коду 6802100000 «Плитки, кубики и аналогичные изделия, прямоугольной (включая квадратную) или непрямоугольной формы, наибольшая поверхность которых может быть вписана в квадрат со стороной размером менее 7 см; гранулы, крошка и порошок, искусственно окрашенные» предусмотрены три разные ставки таможенных пошлин:
- 14% — применяется к товарам из большинства стран, в т.ч. к товарам из Китая, и является БАЗОВОЙ.
- 10,5% — ПРЕФЕРЕНЦИАЛЬНАЯ ставка для развивающихся стран.
- 0% — ПРЕФЕРЕНЦИАЛЬНАЯ ставка (беспошлинный тариф), которая применяется к НАИМЕНЕЕ РАЗВИТЫМ странам, а также к государствам СНГ, подписавшим в 2011 году Договор о зоне свободной торговли, и еще к ряду стран.
Для того, чтобы подтвердить право применения преференциального режима необходимо предъявить таможенному органу сертификат происхождения товара по соответствующей форме, в противном случае вы будете лишены права применения более низкого тарифа, и вам придется заплатить большую сумму таможенной пошлины в бюджет.
Либо, наоборот, при ввозе товара, скажем, с кодом ТН ВЭД 8414802200 «Компрессоры объемные возвратно-поступательные с избыточным рабочим давлением не более 15 бар, производительностью не более 60 м3/ч» из Китая, вам также нужно будет подтвердить страну происхождения, чтобы провезти товар не по завышенной пошлине. Для такого товара страны происхождения Китай применяется базовая ставка таможенной пошлины – 0%. Но, если не предоставить сертификат установленной формы, подтверждающий, что страной происхождения товара является Китай, таможенные органы могут применить к данному товару повышенный тариф таможенной пошлины – 30%, который применяется, например, к товарам, произведенным в США. Нет подтверждения, что страна происхождения не США, значит держите пошлину 30%.
При этом нужно помнить, что в таможенном законодательстве действуют разные нормативно-правовые акты, одни вводятся, другие упраздняются, третьи устанавливают временные тарифы и преференции, какие-то из которых в последствии продлеваются, какие-то нет. Т.е. преференции и надбавки – это переменные данные, которые нужно проверять в период подачи таможенной декларации. Сегодня одна ситуация – завтра она может измениться. Наши специалисты всегда держат руку на пульсе и обладают актуальной информацией по ставкам таможенных пошлин.
Ещё один нюанс, с которым может столкнуться новичок – неправильный подход в определении кода ТН ВЭД. Законом предусмотрен особый алгоритм присвоения товару того или иного кода ТН ВЭД. Этот алгоритм называется ОПИ (Основные правила интерпретации). Опытные специалисты знают, как работать с этими правилами, какова последовательность их применения и специфика. Они точно определят, как классифицировать товар. Например, для товара «Деревянные стулья» подходят 2 товарные позиции ТН ВЭД:
- мебель для сидения 9401 – определение кода по функции.
- изделия из дерева 4421 – определение кода по материалу, из которого он изготовлен.
С учетом имеющихся пояснений и уточнений, а также правил интерпретации, опытный декларант определит, что деревянные стулья нужно отнести к товарной позиции 9401.
Есть много и других нюансов, в которых необходимо разбираться, чтобы определить правильный код ТН ВЭД.
Также следует помнить, что от того, к какому коду относится Ваш товар, зависит перечень разрешительных документов (сертификатов/деклараций соответствия, лицензий, нотификаций, СГР и прочих документов), индикатор риска, определяющий минимальную стоимость товара по расчетам ФТС и т.д. Именно в целях избежания недоплаты в бюджет органы таможенной службы в процессе таможенного декларирования очень внимательно относятся к проверке правильности присвоения кода ТН ВЭД декларантом. Кроме того, в течении 3-х лет после выпуска товаров в свободное обращение, ФТС имеет право инициировать проверку в отношении ранее выпущенной таможенной декларации, сведений указанных в ней, документов, подтверждающих такие сведения, в том числе правильность применения кода ТН ВЭД.
В случае несогласия с кодом ТН ВЭД в результате проверки, в ходе таможенного декларирования или после такового, таможня оформляет свое классификационное решение по товару и доначисляет таможенные платежи, а также может возбудить дело об административном правонарушении по части 2 статьи 16.2 КоАП РФ «недостоверное декларирование», что влечет за собой штраф в размере от одной второй до двукратной суммы неоплаченных таможенных платежей с возможной конфискацией товара.
Чтобы избежать вышеуказанных неблагоприятных последствий, в том случае, если товар является сложным, многокомпонентным, и есть предположения, что могут возникнуть споры, касательно правильности присвоения кода ТН ВЭД декларантом, можно подать документы в ФТС на получение предварительного классификационного решения в отношении ввозимого (вывозимого) Вами товара. У таможни есть база с уже готовыми кодами и подробным описанием товара — это действующие предварительные решения классификации товаров. При проверке таможенной декларации инспекторы ФТС в обязательном порядке смотрят код товара по этой базе. Поэтому можете поискать код товара в предварительных решениях. Если найдёте там товар, аналогичный вашему, вероятнее всего сотрудники таможни согласятся с вами.
На сайте Евразийской экономической комиссии тоже есть такая база. В ней, кроме решений российской комиссии, есть решения таможенных органов стран ЕАЭС.
В свою очередь, если вы не смогли справиться самостоятельно, либо не имеете времени для этого, мы можем предложить вам практическое содействие, предоставив консультационные услуги по подбору кода ТН ВЭД для вашего товара, кроме того, дадим справку по размерам таможенных пошлин, а также о включении ввозимого вами бренда в реестр охраняемых объектов интеллектуальной собственности (ТРОИС), чтобы избежать отказа в выпуске товаров по причине отсутствия разрешения на ввоз от правообладателя такого бренда.


